
コラム

家づくりの基礎知識
ライフプランの立て方|家づくり前に気をつけたいポイントと注意点
公開日:2026/7/3
❓ライフプランが大切なのはわかった。でも、具体的に何をすればいいの?
前回の記事では、家づくりの前にライフプランを立てることの大切さをお伝えしました。
ライフプランは、これからの暮らしをお金の面から見通す「人生の計画書」のようなものです。
でも、
🌀いざ立てようとしたら何から始めればいいかわからない
🌀考えれば考えるほど不安になってきた
という方も多いのではないでしょうか。
この記事では、家づくりを前にライフプランを立てるときの具体的なポイントと注意点を、わかりやすくお伝えします。
「自分たちの場合はどうなるのか」をイメージしながら読んでみてください。
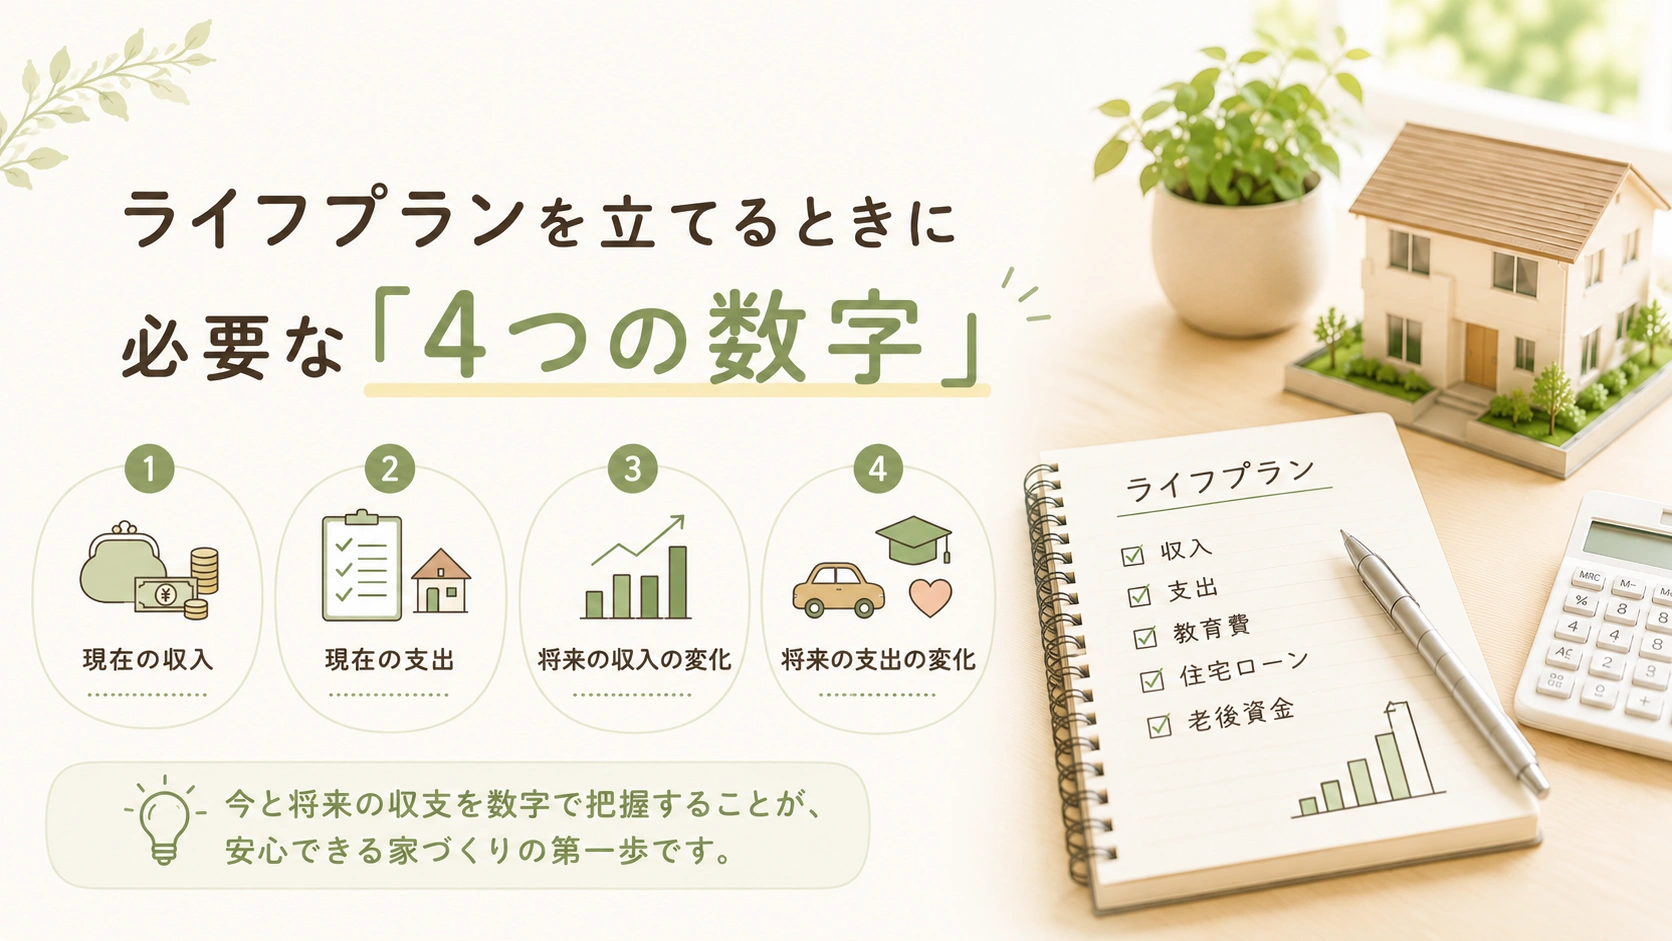
ライフプランを立てるときに必要な「4つの数字」
ライフプランを立てるうえで、まず把握しておきたい数字が4つあります。
① 現在の収入
手取りの月収・年収・ボーナスなど、今の収入を正確に把握しましょう。
住宅ローンを考えるときは「額面」ではなく「手取り」で考えることが大切です。
② 現在の支出
毎月の生活費・固定費・変動費などを洗い出してみましょう。
「なんとなく使っている」お金を可視化することで、家計の現状が見えてきます。
③ 将来の収入の変化
転職・育休・退職など、将来的に収入が変わる可能性も想定しておきましょう。
「今は共働きだけど、子どもが生まれたら…」という変化も含めて考えることが大切です。
④ 将来の支出の変化
子どもの教育費・車の買い替え・親の介護・老後の生活費など、将来発生する支出も整理しておきましょう。
「今は問題ないけど、10年後・20年後にどう変わるか」を時系列で見ていくことがポイントです。
ライフプランの出発点は、「今と将来の収支を数字で把握すること」です。
「なんとなくの感覚」を「具体的な数字」に変えることが、最初の一歩になります。
「借りられる額」ではなく「返せる額」から考える
住宅ローンを考えるとき、多くの方が「いくら借りられるか」から考えてしまいがちです。
しかし本当に大切なのは、「いくらなら無理なく返せるか」という視点です。
一般的に、住宅ローンの返済額は「手取り月収の25〜30%以内」が目安と言われてきました。
ただし、これはあくまでも従来の目安であり、近年の物価上昇や住宅ローン金利の上昇を踏まえると、この水準で予算を組むこと自体が難しいと感じるご家庭も増えています。
「借りられる上限」で家を選ぶのではなく、「返せる金額」から予算を逆算する考え方が、これまで以上に大切になっています。
⚠️ここ数年、住宅ローンの金利は上昇傾向が続いています。
かつては「変動金利は1%前後」という前提で語られることが多くありましたが、現在は金融機関によって金利水準に幅があり、固定金利を中心に上昇している状況です。
そのため、「以前の目安」をそのまま当てはめて試算すると、実際の返済額とズレが生じる可能性があります。
返済シミュレーションをする際は、必ず申し込み予定の金融機関の最新の金利情報を確認し、できれば少し高めの金利で試算しておくと安心です。
また、変動金利を選ぶ場合は、将来的な金利上昇によって返済額が増える可能性もあわせて考慮しておきましょう。
⚠️ここで気をつけたいのが、「今の収入と支出」だけで計算しないことです。
育休・転職・定年退職などで収入が変わる可能性を必ず考慮しましょう。
また、教育費・車・老後資金も含めて、トータルで考える必要があります。
住宅ローンは長期間にわたって返済していくことが前提です。
返済期間中に変化する可能性のある収入・支出を考慮しておきましょう。
住宅ローンは「借りられる額の上限」ではなく、「10年後・20年後も無理なく返せる額」から考えることが大切です。
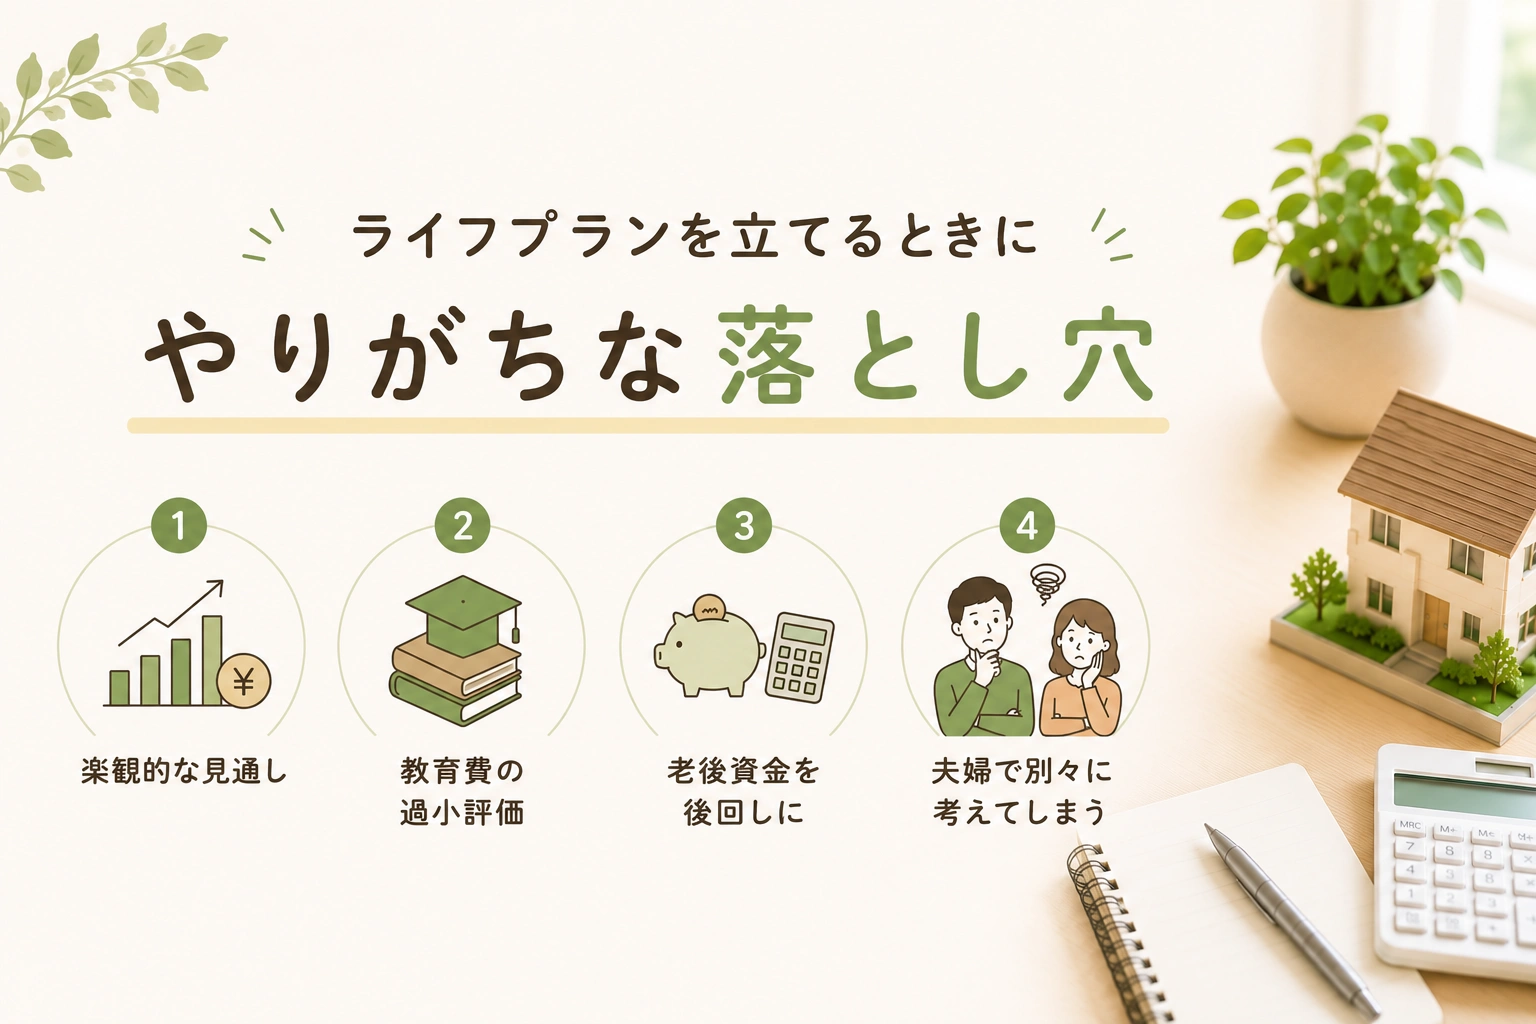
ライフプランを立てるときに「やりがちな落とし穴」
① 楽観的な見通しで計算してしまう
💡きっと収入は上がるだろう
💡子どもの教育費はなんとかなる
という楽観的な前提でライフプランを立ててしまうことがあります。
実際には、収入が思うように上がらないケースや、予想外の支出が発生するケースも少なくありません。
また、今後も世界経済が変化していくことを踏まえ、インフレについても考慮しておく必要があります。
ライフプランは「最低限このくらいはかかる」という現実的な視点で立てることが大切です。
② 教育費を過小評価してしまう
子どもの教育費は、思っている以上にかかることが多いものです。
文部科学省の「令和5年度子供の学習費調査」をもとに試算すると、幼稚園から高校までをすべて公立で進んだ場合でも、学習費の総額は850万円程度にのぼります。
さらに大学進学の費用を加えると、国公立大学でも総額は1,000万円を超えることも珍しくありません。
私立が含まれる場合は、さらに大きく増える可能性があります。
「子どもはまだ先の話だから」と後回しにせず、早めに試算しておくことが安心につながります。
※参考:文部科学省「令和5年度子供の学習費調査
https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/1268091.htm
「子どもはまだ先の話だから」と後回しにせず、早めに試算しておくことが安心につながります。
③ 老後の資金を後回しにしてしまう
住宅ローンの返済が終わる頃には、老後の生活費の準備も必要になってきます。
「老後はまだ先」という感覚で後回しにしてしまうと、気づいたときには準備が追いつかなくなってしまうケースもあります。
住宅購入・教育費・老後資金を並べて、「トータルで考える」視点を持っておくことが大切です。
④ 夫婦で別々に考えてしまう
ライフプランは、夫婦それぞれが別々に考えていると、前提がずれたまま家づくりが進んでしまうことがあります。
「夫は繰り上げ返済を考えていたけれど、妻は教育費を優先したかった」というすれ違いが生まれやすいのです。
ライフプランは、夫婦でいっしょに数字を確認しながら立てることが大切です。
ライフプランの落とし穴のほとんどは、「楽観的すぎる見通し」と「夫婦のすれ違い」から生まれます。
「最低限これだけはかかる」という現実的な視点と、夫婦での共有を意識してみてください。
ライフプランを立てるメリット・デメリット
メリット
✅ 「いくらまでなら大丈夫か」という基準ができる
✅ 夫婦で同じ前提を共有して話し合いやすくなる
✅ 工務店・担当者との打ち合わせがスムーズになる
✅ 「漠然とした不安」が「具体的な課題」に変わり、対処しやすくなる
✅ 家づくり以外のライフイベント(教育費・老後資金)とのバランスが取りやすくなる
デメリット・気をつけたいこと
⚠️ 将来の変化をすべて正確に予測することはできない。
→あくまでも「見通し」であり、状況の変化に合わせて定期的に見直すことが大切。
⚠️ 数字を見ることで、かえって不安が大きくなってしまうこともある。
→「数字を知ること」はあくまでも対処するためのものであり、不安を増やすためのものではない。
⚠️ 完璧なライフプランを目指しすぎると、かえって前に進めなくなってしまう可能性もある。
→「だいたいの方向性を確認する」くらいの気持ちで始めてみることが大切。
ライフプランは「完璧に作るもの」ではなく「方向性を確認するためのもの」です。
定期的に見直しながら、家づくりの土台として活用していきましょう。
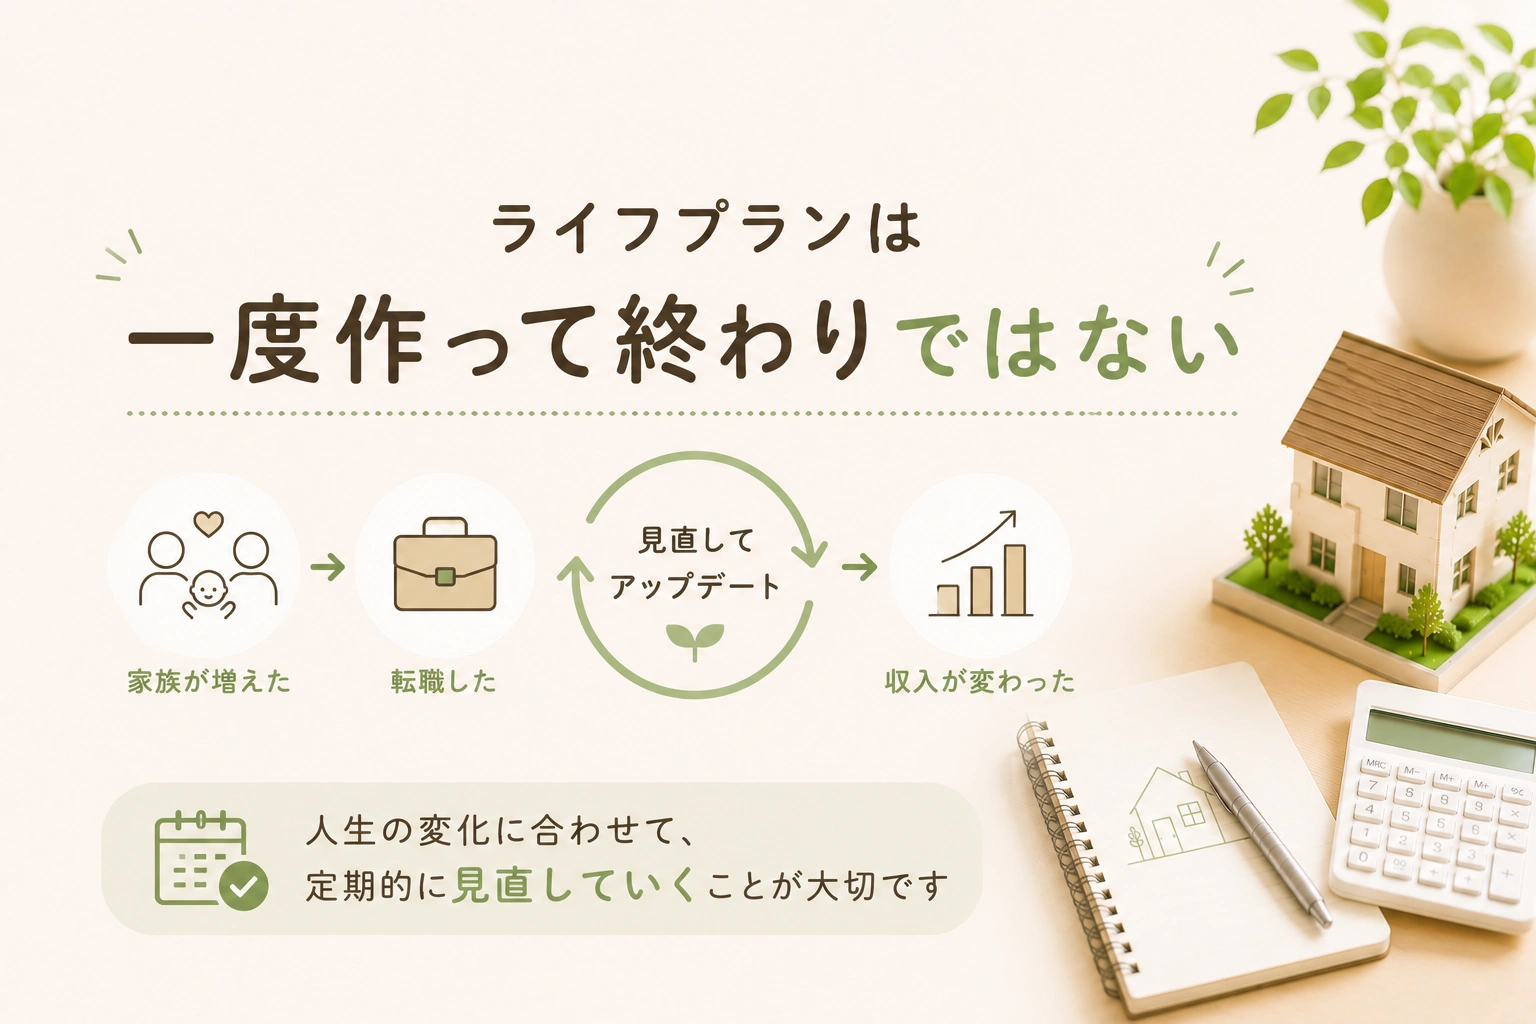
ライフプランは「一度作って終わり」ではない
ライフプランは、作った時点での「見通し」にすぎません。
子どもが生まれた、転職した、収入が変わったなど、人生の変化に合わせて定期的に見直していくことが大切です。
「完璧なライフプランを一度作る」のではなく、「状況に合わせてアップデートしていく」という姿勢を持っておくと、気持ちにも余裕が生まれます。
家を建てた後も、担当者に相談しながら見直していける関係性を持てると安心です。
リベ大工務店は、工務店経営や設計・施工の現場で活躍するプロ集団です。
地域に根付いた工務店・設計士・職人それぞれが、高い専門性を持って家づくりに向き合っています。
お客様がライフプランや資金計画を整理されたうえでご相談いただけると、その内容をもとに無理のない家づくりを一緒に考えていくことができます。
「自分たちのライフプランに合った家づくりをしたい」とお考えの方は、ぜひリベ大工務店にお問い合わせください。
ライフプランは「作ったら終わり」ではなく、人生とともに育てていくものです。
建てた後も相談できる関係性を持てる会社を選ぶことが、長く安心して暮らせる家づくりにつながります。
まとめ
この記事では、家づくりを前にライフプランを立てるときの具体的なポイントと注意点をお伝えしてきました。
最後に大切なポイントを振り返っておきましょう。
💡 ライフプランを立てるときは「今と将来の収支」を4つの数字で把握することから始める
💡 「借りられる額」ではなく「無理なく返せる額」から住宅予算を考える
💡 楽観的すぎる見通し・教育費の過小評価・老後資金の後回し・夫婦のすれ違いに注意する
💡 ライフプランは「完璧に作るもの」ではなく「方向性を確認するためのもの」
💡 人生の変化に合わせて定期的に見直していくことが大切
ライフプランを立てることは、「制約をつくること」ではありません。
「自分たちらしい暮らし」を実現するための、道しるべをつくることです。
数字と向き合いながら、夫婦でいっしょに考えていただけると、家づくりがより納得感のあるものになっていくはずです。
この記事が、ライフプランを立てるための第一歩として、少しでもお役に立てれば幸いです。
